Redacción Pymes y Autónomos
EditorLos autónomos podrán jubilarse hasta dos años antes si cumplen los requisitos de la modalidad voluntaria. Esta posibilidad ya existe desde 2013. Lo que cambia a partir del 1 de enero de 2027 es el último tramo del calendario: la edad ordinaria para la jubilación será de 65 años con al menos 38 años y seis meses de cotización, o de 67 si no se alcanza ese periodo.
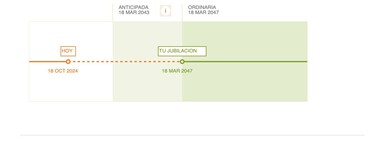
El adelanto máximo se conservará en dos años respecto de la edad ordinaria correspondiente. Así, se podrá acceder a los 63 años si la edad ordinaria es de 65, mientras que, si esta es de 67, la edad mínima a la que se podrá jubilar será de 65. Cobrar antes implica una reducción de la pensión.
El cambio respecto de 2026 consiste en que quienes han tenido carreras profesionales más cortas tendrán que esperar un poco más. En 2026, la edad ordinaria es de 66 años y diez meses si no se tienen 38 años y 3 meses de cotización. En 2027, esta subirá a 67 años y el periodo para poder acceder a los 65 se ampliará en tres meses.
¿Qué necesita un autónomo para jubilarse antes?
La Seguridad Social confirma esta posibilidad para estos trabajadores, que pueden acudir a la vía voluntaria si han cotizado al menos 35 años efectivos y están dados de alta o en una situación asimilada. Dos de ellos deben encontrarse dentro de los 15 anteriores al hecho causante; si se accede a través de una situación asimilada sin obligación de cotizar, el momento de referencia será cuando cesó dicha obligación.
La pensión resultante, una vez aplicada la reducción, debe ser superior a la mínima que le correspondería en su situación familiar a los 65 años. No basta con alcanzarla, y cumplir los años de cotización requeridos tampoco, si el importe resultara inferior. El autónomo también debe estar al día con el pago de sus cuotas, con el procedimiento legal de invitación al pago cuando corresponda.
Hay, a modo de matiz, una regla en el cálculo de la edad que depende del artículo 208 de la ley. Es evidente que el resultado aquí es que, si uno se jubilara a los 63 años en 2027 con, por ejemplo, 36 años y seis meses de cotización, alcanzaría 38 años y seis meses si siguiera cotizando hasta la edad legal de jubilación ordinaria de 65 años, siempre que cumpla el resto de requisitos. Esa edad será la referencia para poder adelantar la jubilación hasta dos años. Pero estos años hipotéticos no se suman a los cotizados a efectos de fijar la pensión, ni tampoco para fijar el porcentaje de reducción.
Como hemos señalado al repasar los cambios que entrarán en vigor en 2027, desde 2027 se necesitarán 37 años de cotización para poder obtener el 100 % de la base reguladora. El porcentaje seguirá sujetándose a la reducción si la jubilación se anticipa.
¿Cuánto se reduce la pensión al adelantarla?
En la tabla general de la jubilación anticipada voluntaria, retirarse dos años antes implica una reducción del 21 %, con menos de 38 años y seis meses cotizados. Desciende al 19 % desde ahí hasta menos de 41 años y seis meses y al 17 % desde ahí hasta menos de 44 años y seis meses; y al 13 % con 44 años y seis meses o más.
Esta reducción se aplica por cada mes o fracción de mes de anticipación. Así, si se dispone de menos de 38 años y 6 meses de cotización, adelantar la jubilación 23 meses supondrá un descuento del 17,60 %, y no del 21 % que se recortaría en 24 meses. Por ejemplo, si la pensión fuera de 1.500 euros, antes de cualquier recorte y sin superar la pensión máxima, sería de 1.236 euros o de 1.185 euros al mes, respectivamente. Se utiliza el mismo número a modo de ejemplo, no uno personal.
No obstante, la cuestión de cerrar el negocio no abre de repente la posibilidad de acceder a la jubilación anticipada involuntaria prevista para determinados despidos. El régimen de autónomos se rige por la vía voluntaria del artículo 208; aquellos que hayan cotizado en otros regímenes también deben tenerlo en cuenta para su caso concreto.
Antes de decidirse a dar ese paso, el simulador oficial de jubilación de la Seguridad Social, con los datos que ya figuren en ella, permitirá estimar cuándo y cuánto se podría cobrar, según cómo avancen las cosas. Comprobar cómo cambian las cifras en el mes previsto y en el siguiente será una forma de hacerse una idea de cómo cambiará la pensión en función del momento en que se deje de trabajar por cuenta propia.
Imágenes | X con edición, Pexels
Ver 0 comentarios