Redacción Pymes y Autónomos
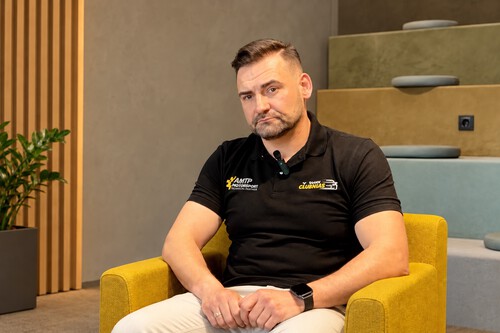
EditorJavier Sendín, mecánico de Cardiocar en Salamanca y ganador del MVP del Taller 2023, declaró que, de tener que comprar un coche nuevo, optaría por un híbrido enchufable y, preferiblemente, japonés.
El mecánico resumió sus preferencias como favorables al uso del motor eléctrico en el tráfico urbano y al motor de combustión en los viajes más prolongados del conductor, citando el coste de las pantallas multimedia de 9.000 a 10.000 euros y los faros matriciales, si se daña algo y hay que sustituirlos, de hasta 2.500 euros.
Sendín advirtió de que sustituir dos faros y los airbags tras una colisión frontal puede justificar una declaración de siniestro total, pero que la comodidad y la seguridad tienen su precio, dependiendo de los gustos y necesidades de uno, con su sugerencia de preferir a Japón.
Un coche híbrido enchufable puede ser adecuado para la vida de un autónomo, teniendo en cuenta tanto las necesidades personales como profesionales como la carga fiscal.
Por ejemplo, la combinación de un motor eléctrico para los desplazamientos diarios al trabajo y las visitas a clientes con uno de combustión para los trayectos largos puede resultar beneficiosa en términos de costes si la persona dispone de la infraestructura necesaria para recargar la batería.

Al igual que con la mayoría de los aspectos de la vida, debe evaluarse la relación entre los costes y el beneficio derivado de ello. Aunque sea posible recorrer decenas de kilómetros con solo la electricidad almacenada, la situación debe analizarse en función del kilometraje total y de los lugares de recarga disponibles a lo largo del trayecto.
Deducir el coste por kilómetro de los desplazamientos en ambos modos y compararlo con el coste actual por kilómetro de circular con combustible (teniendo en cuenta que, además del coste de la electricidad, el precio del vehículo híbrido enchufable puede resultar más elevado que el de uno de gasolina) es la mejor forma de averiguar si merece la pena gastar tanto en un coche híbrido enchufable.
Del mismo modo, debe tenerse en cuenta la etiqueta medioambiental. El hecho de que un coche híbrido enchufable tenga una autonomía de al menos 40 km en modo eléctrico significa que tiene derecho a la etiqueta Cero, aunque sus ventajas de uso dependen de las normas específicas de cada municipio, incluido el acceso a las zonas de bajas emisiones. Para poder utilizar esos beneficios dentro de la ciudad, el conductor debe tener en cuenta las limitaciones impuestas por los ayuntamientos de la zona en la que vaya a circular el vehículo.
El IVA y el IRPF aplican criterios distintos
La compra de un vehículo, sea o no de producción japonesa, puede dar lugar a consideraciones fiscales adicionales para un autónomo, ya que la deducción de su valor adquisitivo u otros gastos en ambos impuestos (el IVA y el IRPF) difiere significativamente.
En un artículo publicado por Pymes y Autónomos, puedes encontrar la respuesta a la pregunta sobre los criterios exactos para deducir los gastos de un coche. El IRPF no permite deducir el vehículo particular si se utiliza al mismo tiempo para uso profesional, mientras que, para el IVA, existe una presunción de uso profesional del coche.
Un conductor no puede aplicar automáticamente la deducción en el impuesto sobre la renta por el 50 % del importe deducido en el IVA, ya que dicha deducción también está sujeta al análisis del uso profesional del vehículo y al conjunto de circunstancias de cada caso, también cuando se trata de un híbrido enchufable.
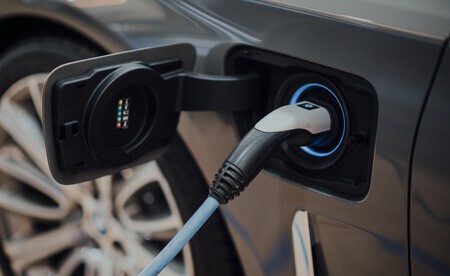
Asimismo, el impuesto sobre el valor añadido aplica la presunción de uso profesional tanto a la adquisición del vehículo como a su arrendamiento. La Agencia Tributaria considera que el 50 % de la cuota de IVA soportada está relacionada con el uso profesional del automóvil, lo que permite deducir ese porcentaje de la cuota, si se cumplen los requisitos, si bien puede deducirse un porcentaje mayor si se acredita un uso profesional superior. Además de la acreditación explícita del uso profesional, deben tenerse en cuenta los requisitos que imponen la presentación de la declaración y la comprobación de la legalidad de la deducción de gastos de este tipo.
Para ilustrarlo, si la factura incluye 30.000 euros de base y 6.300 euros en IVA, puede deducirse el 50 % de esa cuota de IVA, es decir, 3.150 euros, siempre que se cumplan los requisitos específicos. Dicho de forma más sencilla, la deducción en el impuesto sobre el valor añadido se calcula sobre el 50 % de la cuota de IVA, en lugar del 50 % del valor de la factura.
En el caso del Impuesto sobre la Renta de las Personas Físicas, la deducción de los gastos del vehículo se basa principalmente en la idea de que el automóvil debe utilizarse exclusivamente para la actividad profesional, lo que significa que no basta con separar los usos profesional y personal del mismo coche.

Los usos personales (como ir al supermercado) solo se admiten de forma accesoria y notoriamente irrelevante en determinadas excepciones (artículo 22), entre las que destacan: vehículos mixtos destinados al transporte de mercancías; vehículos de transporte de pasajeros en régimen de contraprestación; la prestación de servicios de enseñanza de conductores o pilotos mediante contraprestación; los desplazamientos profesionales de representantes o agentes comerciales y, finalmente, una cesión habitual onerosa del uso del vehículo. El objetivo es que el uso del automóvil para necesidades ajenas al trabajo sea accesorio y notoriamente irrelevante. Debe evaluarse en un caso concreto si se aplica una excepción específica.
Por lo tanto, al solicitar una oferta, es mejor separar explícitamente los costes derivados del empleo del automóvil para uso profesional y particular, indicando su finalidad. Un coche híbrido enchufable para visitas a clientes y necesidades personales puede permitir una deducción parcial del impuesto sobre el valor añadido y no estar afecto a la actividad a efectos del impuesto sobre la renta, mientras que la etiqueta ecológica y la procedencia japonesa no influirán en este resultado.
Imágenes | YouTube Grupo Andrés Neumáticos con edición
Ver 0 comentarios