Redacción Pymes y Autónomos
EditorPosponer la jubilación dos años enteros permite obtener ocho puntos adicionales en el porcentaje aplicado a la base reguladora con la modalidad de incremento porcentual. Los dos puntos adicionales se refieren específicamente al periodo computable tras dos años completos: este debe ser superior a seis meses e inferior a un año.
Los autónomos también pueden beneficiarse de esta modalidad. La decisión de prolongar la carrera profesional y aplazar el acceso a la pensión para obtener una pensión más generosa es voluntaria.
En 2026, la edad ordinaria legalmente exigible para la pensión es de 65 años con al menos 38 años y tres meses cotizados; o de 66 años y diez meses con un periodo de cotización inferior. Con el fin de acceder al complemento por demora, una persona tendrá que reunir el periodo mínimo de cotización al cumplir la edad ordinaria de jubilación. La Ley General de la Seguridad Social exige, con carácter general, 15 años cotizados, dos de ellos dentro de los últimos 15 años antes de la fecha en que se obtenga el derecho a la prestación.
El Real Decreto-ley 11/2024 modificó de nuevo las condiciones para obtener estos complementos. La reforma de estos incentivos comenzó a aplicarse el 1 de abril de 2025.
El periodo adicional tras la edad ordinaria de acceso otorga cuatro puntos por año completo (un año de demora equivale al 4 %; un año y siete meses, también al 4 %; dos años, al 8 %; dos años y siete meses, al 10 %; tres años, al 12 %; tres años y tres meses, también al 12 %; tres años y siete meses, al 14 %; y cuatro años, al 16 %).
En cuanto al periodo adicional tras la edad ordinaria de jubilación, el documento mencionado anteriormente permite computar, después de dos años completos de demora, los periodos superiores a seis meses e inferiores a un año. Estos periodos se generan antes de comenzar a cobrar la pensión.
Antes de decidir en qué momento de la vida quiere jubilarse una persona, le recomendamos que pregunte a la Seguridad Social cuántos días le reconocerá, sin redondeo.
Cómo se calcula el complemento
El complemento podrá percibirse como un porcentaje que aumente la pensión mensual, como un pago único o como una combinación de ambas opciones.
El importe de la modalidad de pago único se calcula con una fórmula que tiene en cuenta la pensión inicial anual, los años cotizados al cumplir la edad ordinaria y el tiempo de demora.
Si una persona reúne al menos 44 años y seis meses cotizados al cumplir esa edad, el importe resultante se aumentará en un 10 %. El periodo adicional computable, superior a seis meses e inferior a un año después de dos años completos de demora, se reconocerá con la mitad de la cantidad correspondiente a un año completo de demora. En el cálculo porcentual, los puntos adicionales se aplican a la base reguladora.
Por ejemplo, con una prestación de 1.750 euros en catorce pagas, suponiendo que equivalga al 100 % de una base reguladora de 1.750 euros, tres años y siete meses de demora darán lugar a un incremento de 245 euros por paga, lo que dará un total de 1.995 euros brutos por paga. Esto se basa en que la base reguladora es de 1.750 euros y se mantienen las demás condiciones del cálculo. En el caso de la modalidad de pago único, es imprescindible saber también cuántos años se habían cotizado al cumplir la edad ordinaria, ya que, de no ser así, no se puede obtener una cifra definitiva.
Este tipo de jubilación también ha ganado popularidad entre los españoles: según el Ministerio de Inclusión, hasta agosto de 2026 se habían registrado 247.161 nuevas altas de jubilación, de las cuales el 11,6 % correspondía a jubilaciones demoradas voluntarias, frente al 4,8 % de 2019. La edad media de acceso a la jubilación ascendía a 65,4 años, en comparación con los 64,4 años de 2019.
Una observación marginal, pero importante, es que estos puntos adicionales se reconocen sobre la base reguladora, pero esto no siempre equivale a un aumento del mismo porcentaje en la pensión que una persona habría percibido de no haber optado por este complemento.
Si una persona opta por la modalidad porcentual y, por ejemplo, tuviera una base reguladora de 1.750 euros, y el porcentaje ordinario de la pensión fuera del 90 %, la pensión ascendería a 1.575 euros; si a ese porcentaje se le sumaran ocho puntos, sería del 98 %, lo que daría una pensión total de 1.715 euros brutos por paga, manteniendo iguales los demás factores.
Otro aspecto que merece la pena mencionar es que no siempre es cierto que, si una persona tiene la pensión máxima, no pueda percibir ningún complemento adicional. La Seguridad Social reconoce una suma adicional por el porcentaje de demora que no se haya podido aplicar debido a ese límite. Se suma a la pensión máxima en 14 pagas, y el total, en cómputo anual, no puede superar el tope anual de la base máxima de cotización.
Por otra parte, hay que señalar que la elección de la modalidad del complemento es única y se realiza en el momento de presentar la solicitud; una vez realizada, no es posible cambiar de opinión. Si no se elige, se reconocerá automáticamente un porcentaje adicional. Es necesario comparar cuánto se cobrará al jubilarse con un pago único y cuánto se cobrará en las mensualidades posteriores con cada opción. El importe de la pensión no es suficiente para saber qué forma de complemento resultará más rentable.
La modalidad mixta y la jubilación activa
La modalidad híbrida fue objeto de una nueva modificación en 2026: el Real Decreto 416/2026, que entró en vigor el 28 de agosto de 2026, cambió su cálculo. Ahora se permite combinar un porcentaje adicional con un pago único, siempre que se hayan cotizado al menos dos años completos de demora.
Si la demora tras alcanzar la edad ordinaria abarca entre dos años y ocho años y seis meses, para reconocer los puntos se tomará la mitad del número de años completos, redondeada hacia abajo: el resultado generará un porcentaje adicional del 4 % por cada uno de esos años. Los años restantes se reconocerán como un pago único. Si hay un semestre completo adicional, se añadirá al cálculo de ese pago único.
Supongamos que hay dos años y siete meses de demora: en este caso, la modalidad mixta reconocería un 4 % adicional en la pensión mensual y un pago único correspondiente a un año y medio. Cuando la demora alcanza nueve años o más, cinco de ellos se reconocen mediante pago único y los restantes mediante porcentaje adicional. Si queda un semestre completo, se reconocerán dos puntos adicionales; las fracciones inferiores no se redondean a un semestre.

Para las personas que desean seguir trabajando mientras cobran parte de la pensión, es importante familiarizarse con los requisitos de la jubilación activa. Según la guía oficial de septiembre de 2026, esta modalidad es compatible con el complemento por demora, aunque sus cotizaciones no generan nuevos incrementos de este complemento. Quienes ya compatibilizaban pensión y trabajo a 31 de marzo de 2025 mantienen la incompatibilidad anterior entre este complemento y la jubilación activa hasta finalizar aquella relación laboral o actividad.
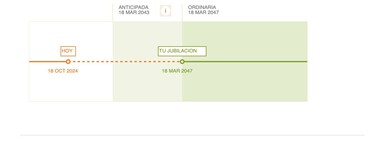
El simulador explicado por Pymes y Autónomos también puede ser útil en este caso.
Sería útil comparar el importe a la edad ordinaria de jubilación con su importe en otras fechas. También es importante tener en cuenta que, si se retrasa el acceso a la pensión después de esa edad, se aplaza su cobro aunque se mantengan los ingresos del trabajo.
Imágenes | Pexels
Ver 0 comentarios