Redacción Pymes y Autónomos
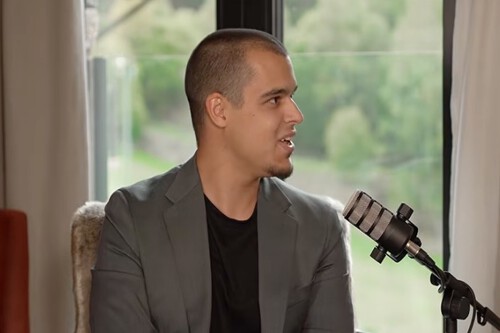
EditorDavid Díaz, también conocido en internet como AlphaSniper97, ha explicado que su decisión de trasladarse a Andorra vino motivada por el trato que reciben en España quienes alcanzan un alto nivel económico. “Yo no me fui de España por impuestos”, afirmó durante su conversación en el pódcast Ac2ality. Llegó a utilizar la palabra “persecución” para describir su experiencia.
La conversación repasa la transición de este youtuber, desde los vídeos centrados en videojuegos al ámbito empresarial, sus inversiones y sus proyectos.
Para él, el dinero da libertad de elección y aporta “tranquilidad mental”. También afirma que “amplifica cómo eres”, en referencia a la personalidad. Tener más posibilidades económicas permite elegir con mayor margen, aunque los problemas continúen.
David considera que España dificulta bastante a todos aquellos que tienen negocios. A su juicio, alcanzar un alto nivel económico aumenta la exposición y puede traer nuevos problemas. Por eso él se ha ido a Andorra.
Qué determina la residencia fiscal
Irse a otro país y determinar dónde se deben pagar los impuestos son cuestiones distintas. La residencia fiscal se determina individualmente, teniendo en cuenta las normas aplicables y la situación del contribuyente. Pymes y Autónomos ya trató el control de los domicilios fiscales ficticios y las actuaciones de Hacienda para detectarlos.
Uno de los criterios es permanecer en España más de 183 días durante el año natural. Tal y como explica la Agencia Tributaria sobre la residencia, para ese cómputo se incluyen las ausencias esporádicas, salvo que se acredite la residencia fiscal en otro país. También se puede ser residente fiscal en España si aquí radica el núcleo principal de las actividades o intereses económicos, directa o indirectamente. Este criterio también puede determinar la residencia aunque no se supere ese plazo.

Existe asimismo una presunción de residencia en España cuando el cónyuge no separado legalmente y los hijos menores dependientes residen habitualmente aquí. Si ambos países consideran residente a la persona, el convenio entre España y Andorra establece criterios sucesivos: la vivienda permanente disponible; si la tiene en ambos Estados, el centro de intereses vitales, atendiendo a sus relaciones personales y económicas.
Si aun así no hay una solución clara en el caso, lo primero que se tiene en cuenta es la residencia habitual y después la nacionalidad. En último término, las autoridades competentes resuelven de común acuerdo.
Qué controla Hacienda en 2026
El artículo 24 del convenio prevé el intercambio de información relevante para aplicar las normas tributarias y establece su confidencialidad. El Plan de Control Tributario de 2026 fija, por su parte, las principales líneas de actuación de la Agencia Tributaria.
Entre ellas figuran las residencias simuladas fuera de España y las discordancias entre el nivel de vida y las rentas o el patrimonio declarados.

El documento incluye una sección específica sobre los negocios en redes sociales. Hacienda comprueba cómo tributan estas actividades y señala que prestará especial atención a la verdadera residencia fiscal de quienes participan en ellas.
Para un creador de contenido que se traslada a Andorra en 2026, esa comprobación sigue entre las prioridades de la Agencia Tributaria, aunque pueda trabajar desde cualquier lugar.
Imágenes | Ac2ality
Ver 0 comentarios