Sergio Delgado
Editor¿Merece la pena abrir un negocio en España cuando los ingresos apenas permiten cubrir los gastos? Esta es una pregunta habitual entre muchos emprendedores que quieren empezar una nueva aventura profesional pero que, al menos de momento, no se atreven y deciden esperar.
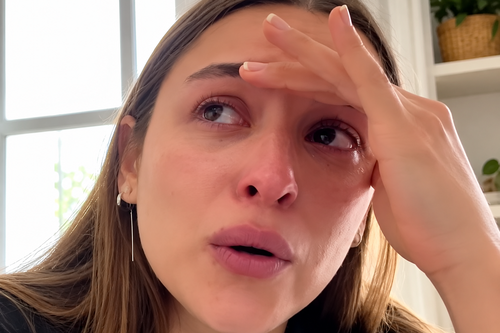
También es una cuestión que se plantea Mar, una emprendedora mexicana que regenta un estudio de fitness en Barcelona y que ha compartido en sus redes sociales su frustración ante las obligaciones fiscales y las dificultades económicas que atraviesa junto a su pareja.
“Ahora entiendo por qué la gente se va de España”, afirma la joven en un vídeo en el que relata cómo su proyecto empresarial se ha convertido en una fuente de preocupación.
Su testimonio llega en un momento, eso sí, en el que España cuenta con cerca de 3,5 millones de trabajadores autónomos, según las estadísticas de afiliación de la Seguridad Social.
Dos emprendedores que apenas ganan 800 euros mensuales
Mar explica que tanto ella como su pareja obtienen aproximadamente 800 euros mensuales cada uno de su actividad profesional. Unos ingresos que, según su relato, resultan insuficientes para afrontar los gastos personales y las obligaciones del negocio.
“No te alcanza para la renta ni para comer”, lamenta la emprendedora, que reconoce haber calculado incorrectamente el dinero que realmente podía destinar a sus necesidades.
La mexicana, que tiene formación contable, admite que no había previsto adecuadamente las liquidaciones trimestrales del IVA y del IRPF.
El problema llegó cuando tuvo que afrontar una factura fiscal cercana a 1.500 euros, una cantidad considerable para quienes disponen de unos ingresos tan ajustados. “La cantidad de tiempo que trabajamos para que literalmente el Estado te quite por todos lados”, denuncia en su publicación.
Cuánto paga realmente un autónomo en España
En España, los trabajadores por cuenta propia cotizan en función de sus rendimientos netos, mediante un sistema dividido en 15 tramos.
En 2026, quienes cumplen los requisitos pueden acceder a una cuota reducida de 80 euros mensuales durante los primeros doce meses de actividad, ampliable en determinadas circunstancias.
Una vez finalizado ese periodo, la cotización depende de los rendimientos declarados y de la base elegida dentro del tramo correspondiente.
A estas cotizaciones se suman las obligaciones tributarias. El IVA general es del 21%, aunque existen actividades sujetas a tipos reducidos o exentas. Por su parte, el IRPF grava los rendimientos obtenidos, con pagos fraccionados cuando corresponde.
La Agencia Tributaria establece los procedimientos y calendarios para presentar estas declaraciones.
Las diferencias entre ser autónomo en España y México
Las condiciones para emprender son muy distintas en ambos países. En España, la cotización al RETA es obligatoria con carácter general y depende de los rendimientos netos.
En 2026, las bases mínimas parten de 653,59 euros mensuales y el tipo general de cotización es del 31,40%. Esto supone una cuota mínima aproximada de 205 euros para el tramo inferior, sin bonificaciones.
México dispone del Régimen Simplificado de Confianza (RESICO), que contempla tipos del impuesto sobre la renta de entre el 1% y el 2,5% para contribuyentes que cumplan sus requisitos.
Además, el Instituto Mexicano del Seguro Social ofrece un sistema de incorporación voluntaria para trabajadores independientes, con coberturas sanitarias y prestaciones sociales.
Por ejemplo, un profesional mexicano acogido al RESICO que facture el equivalente a 2.000 euros mensuales, antes de IVA, pagaría entre 20 y 50 euros de ISR, según el tramo aplicable.
En España, con esa misma facturación, el IRPF dependería de los gastos deducibles y de sus circunstancias personales. Además, tendría que abonar su cuota de autónomos.
Sin embargo, el profesional mexicano también debe considerar el IVA y el coste de su cobertura social. El Instituto Mexicano del Seguro Social permite a los independientes incorporarse voluntariamente a un sistema que incluye asistencia médica, incapacidades y pensiones, mediante aportaciones calculadas según sus circunstancias.
Por tanto, México puede presentar una carga tributaria directa inferior para determinados pequeños emprendedores acogidos al RESICO, pero eso no significa que el coste total de trabajar por cuenta propia sea siempre menor.
La comparación depende de los gastos del negocio, la facturación, el régimen fiscal y la cobertura social contratada.
El problema de confundir facturación con beneficios
El caso de Mar también refleja una confusión frecuente entre quienes comienzan una actividad: disponer del dinero ingresado sin reservar previamente las cantidades necesarias para impuestos y cotizaciones.
El IVA repercutido, por ejemplo, no constituye un beneficio empresarial. Debe liquidarse conforme a las reglas fiscales, descontando el impuesto soportado deducible.
Imagen | Ok Diario
Ver 1 comentarios