Redacción Pymes y Autónomos
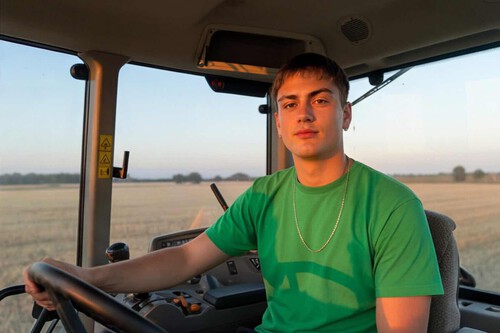
EditorComprarse una casa y realizar una reforma es el plan que lleva a cabo el joven albaceteño. Trabaja como albañil en La Roda. “En vez de hipotecarme, pedí un préstamo personal”.
Empezó a trabajar con 16 años. Primero en otros oficios (soldador, tractorista). Los ahorros le han servido para pagar la mitad de la vivienda (que está por debajo de los 40.000 euros) de Fuensanta.
Préstamo pequeño y deuda que devolver
Las diferencias entre financiar parte de una vivienda y un piso por 200.000 euros comienzan por el importe. En este caso, ha pagado la mitad de un precio inferior a 40.000 euros. Por tanto, la otra mitad era inferior a 20.000 euros.
El Banco de España explica que los préstamos personales suelen ser más caros que los hipotecarios. Además, normalmente, lo normal es que tengan un plazo de devolución más corto.
Al no haber hipoteca, no tiene su propia casa como garantía, aunque el deudor sigue siendo responsable con su patrimonio actual y futuro.
Otro aspecto es cómo se separan los gastos de compra e hipoteca. En los préstamos sujetos a la Ley 5/2019, el cliente paga la tasación. Los gastos de notaría, registro, impuestos y gestoría de la hipoteca son a cargo del banco.

Precio rural y reforma pendiente
Hay que entender que estamos muy alejados del mercado general. En octubre de 2026, el índice de precios de oferta de Idealista situaba la media en España en 2.955 euros/m². En 90 metros cuadrados, eso supone 265.950 euros.
También hay que matizar qué medimos. Por ejemplo, en la Encuesta Financiera de las Familias (Banco de España) de 2024 se refleja que el 36,7 % de los hogares (con el cabeza de familia por debajo de 35 años) son propietarios de su vivienda principal. Este dato ha repuntado respecto a 2022. Sin embargo, no es representativo de todos los jóvenes (incluyendo a aquellos que viven con sus padres).
Por otro lado están los avales del Instituto de Crédito Oficial. Con ellos es posible financiar hasta el 100 % (con ciertos requisitos) del menor entre el precio de tasación y el precio de compra. Los impuestos y gastos quedan fuera de esa financiación.
A eso debemos sumar que en el medio rural están los planes de ayuda. Por ejemplo, en La Rioja (Plan Revive) ofrecen ayudas de hasta el 40 % (hasta 40.000 euros) en municipios de hasta 500 habitantes.
En el caso de Santi quedaba una obra por hacer. Una estimación de cómo iba a ponerla en condiciones (no es una factura final): “Con otros 15.000 euros puedes apañarla para vivir perfectamente”.
Foto | nosoysanti_1 reescalada
En Xataka | Es posible encontrar casas por 9.000 euros en pueblos remotos de Cuenca. El verdadero problema llega después
En Motorpasión | Qué mirar antes de comprar un coche de segunda mano: guía para evitar que te estafen en Internet
Ver 0 comentarios