Redacción Pymes y Autónomos
EditorPaíses Bajos vuelve a ocupar el primer puesto del Mercer CFA Institute Global Pension Index, que compara 52 sistemas de jubilación de todo el mundo. En 2025 obtuvo 85,4 puntos sobre 100 y una A, frente a los 63,8 puntos y la C+ de España. Según recoge El Blog Salmón al analizar el modelo neerlandés, la clave está en combinar un pilar público con otro basado en la capitalización, es decir, ahorro que se invierte durante la vida laboral para financiar parte de la jubilación.
El suelo público y los fondos
La primera pata es la AOW (Algemene Ouderdomswet), la pensión estatal básica, que se financia mediante impuestos y tiene una cuantía fija. Es de unos 1.558 euros netos al mes para una persona que vive sola y de unos 1.067 euros por persona en el caso de las parejas. No depende del salario ni de lo cotizado, sino de los años de residencia en Países Bajos: se acumula un 2% por cada año vivido en el país.
Sobre esta prestación se encuentra la segunda pata, formada por los fondos de pensiones ocupacionales, ligados a las empresas y de afiliación prácticamente obligatoria. El trabajador va acumulando dinero a lo largo de su carrera y esos fondos lo invierten para generar una prestación adicional. Solo el 27% de las pymes españolas ofrece actualmente algún sistema de ahorro para la jubilación a sus empleados, una diferencia importante respecto al modelo neerlandés.

Un sistema que también está cambiando
Pero incluso el modelo neerlandés está moviendo ficha. Desde el 1 de enero de 2026, unos 9,5 millones de pensiones han empezado a trasladarse al nuevo sistema establecido por la Ley del Futuro de las Pensiones. La antigua hucha colectiva deja paso progresivamente a cuentas individuales de contribución definida, de manera que el resultado queda más ligado a las aportaciones y a la evolución de las inversiones.
Eso significa también asumir más riesgo de mercado. Los fondos pueden tener más exposición a acciones, deuda corporativa e incluso hipotecas y ese riesgo se modula según la edad del trabajador. El cambio deberá completarse como máximo el 1 de enero de 2028.
¿Y España?
La comparación con España parte de una diferencia fundamental. Nuestro sistema es principalmente de reparto: las cotizaciones de quienes trabajan hoy financian las pensiones de quienes ya están jubilados. Países Bajos cuenta, además, con una enorme cantidad de ahorro acumulado en fondos de pensiones.
España está tratando de reforzar los ingresos del sistema mediante medidas como el Mecanismo de Equidad Intergeneracional (MEI), que en 2026 supone una cotización adicional del 0,9% y seguirá aumentando hasta alcanzar el 1,2%. También se está produciendo el destope progresivo de las bases máximas de cotización.
El problema de copiar el modelo neerlandés
Aquí aparece el principal obstáculo. Pasar de un sistema de reparto a uno de capitalización implicaría el llamado problema del doble pago: durante la transición, los trabajadores tendrían que seguir financiando las pensiones actuales y, al mismo tiempo, ahorrar para generar la suya propia. Es decir, pagar dos veces.
Además, los fondos de pensiones neerlandeses son el resultado de décadas de acumulación y España no cuenta con un patrimonio equivalente. Por eso el debate español se ha centrado más en reforzar el sistema actual y en desarrollar un segundo pilar mediante los planes de pensiones de empleo.

También se está planteando alargar la vida laboral. Un informe del IVIE y la Fundación BBVA apunta a que quienes hoy tienen 30 años y carreras laborales cortas podrían necesitar llegar hasta los 71 años para mantener determinados niveles de pensión, mientras que quienes acumulen 40 años cotizados podrían mantener la jubilación a los 65.
Los planes de pensiones de empleo han ganado peso en España desde la Ley 12/2022 y han pasado de unos dos millones de partícipes a comienzos de 2023 a cerca de tres millones en 2025, según Inverco. Todavía queda lejos del modelo neerlandés, pero es una de las vías por las que España está intentando reforzar el ahorro complementario.
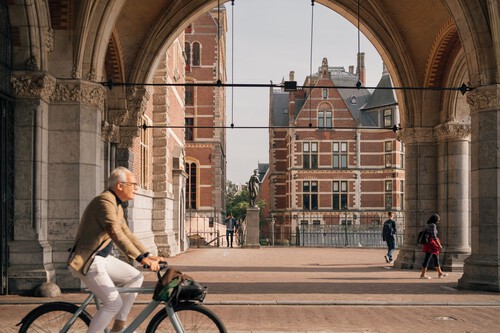
Imagen | Gül Işık (vía Pexels)
Ver 0 comentarios