El precio que paga el cliente debe cubrir también la comida que recibe de regalo y las horas necesarias para prepararla y servirla
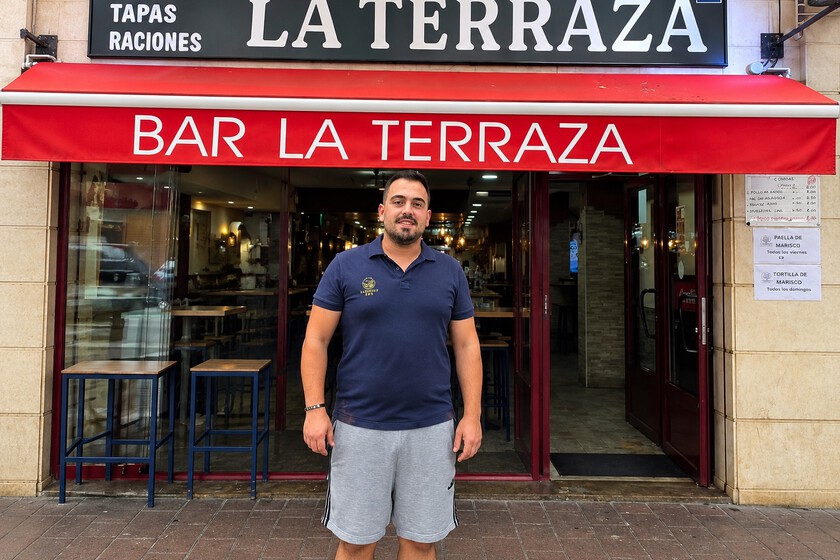
Samuel Aranda, de 34 años, está al frente del bar y ofrece tapas gratis con la consumición en La Terraza, en el barrio de Pajarillos, Valladolid. “Es un negocio rentable, pero muy sacrificado”, afirma.
Según explica el dueño, tiene siete empleados y abre de martes a domingo, de 7:00 a 23:00, con preparativos desde las 6:30 y el personal trabajando “en diferentes turnos”. Ofrece cerveza a 1,80 euros y café a 1,40; las tapas incluyen guisos diarios y paella y fideuá los fines de semana. Reabrió el 19 de septiembre de 2025, tras una reforma.
Aranda se dedica al bar junto con su trabajo en la tienda de recambios. “Las cuentas salen favorables cada mes”, cuenta; tiene previsto organizar monólogos. Su experiencia invita a preguntar a quienes desean un negocio similar qué cantidad debe dejar cada venta para cubrir el servicio con la consumición.
La tapa entra en el coste de la consumición
La filosofía empresarial de ofrecer “servicios gratuitos” para atraer a los compradores tiene precedentes en los pequeños negocios. Nosotros ya contamos en un artículo varios ejemplos de degustaciones y otros servicios gratuitos. Para que el precio de venta cubra los costes y deje un beneficio por unidad, en un negocio hostelero es necesario calcular bien y cubrir ese coste con el precio de la venta completa.
Lorenzo Fossi, experto en la materia y socio de Algrano, habló en la entrevista de Directo al Paladar sobre el análisis de costes de su negocio alimentario, basado en las cifras de las materias primas y el personal necesario. Esta metodología permite calcular si el dinero recaudado de un plato cubre el coste de su elaboración o no.
Aplicado al proceso de preparar una tapa que acompañará a la consumición, el escandallo (cálculo de cuánto cuesta producir un producto o prestar un servicio) debe incluir el coste de la porción y el de la bebida, junto con el trabajo necesario para prepararlas y servirlas. Es importante tener en cuenta el rendimiento de la preparación.
Si se acuerda preparar 40 tapas, pero, por ejemplo, solo se obtienen 30 unidades del mismo plato, el coste de una porción aumentará. La preparación de la sopa para 40 porciones y la posterior obtención de 30 aumentan el coste por porción en relación con el plan inicial. El cambio en la cantidad de tapas preparadas afectará al coste de cada porción, que debe tenerse en cuenta para cubrir los materiales y el trabajo. Si una preparación hipotética de un litro y medio de sopa cuesta 12 euros, cada porción costará 30 céntimos si se obtienen 40 y 40 céntimos si se obtienen 30. Es necesario registrar los resultados reales para ajustar el coste y el precio según el rendimiento.
Para el cálculo del impuesto, es necesario separar los ingresos de un local de restauración del IVA incluido en el precio. La Agencia Tributaria estipula que los servicios de restauración y el suministro de comidas y bebidas para consumir en el acto tributan al tipo reducido del 10 %. En el cálculo de un servicio cuyo precio incluye la tapa, el importe total se divide por 1,10 para obtener la base imponible: una venta de 2,2 euros incluye 2 euros de base y 0,2 euros de impuesto. El dinero recaudado, después de descontar el IVA, debe cubrir los costes variables y los fijos antes de dejar beneficio.
Un ejemplo del cálculo mostrará claramente la diferencia. Supongamos que el coste variable total de una consumición, excluido el IVA deducible, es de 80 céntimos. Quedan 1,2 euros para cubrir los costes fijos y obtener beneficios. Si el importe fijo mensual es de 6 mil euros, entonces hay que vender 5 mil consumiciones para cubrir los gastos, que corresponden a estos costes. Estas cifras son un ejemplo de estimación; no reflejan la situación financiera de La Terraza.
La fórmula mostrará cómo cambia el margen con un cambio de proveedor o un aumento en el tamaño de una porción. Por ejemplo, si el coste variable aumenta en 20 céntimos debido a una decisión de un proveedor, quedará un euro por cada consumición. Con 6 mil consumiciones, esto dará 6 mil euros para cubrir el coste fijo. En consecuencia, tendrán que vender 6 mil consumiciones, lo que les permitirá cubrir los costes fijos con el mismo precio de venta: mil consumiciones más que en el ejemplo anterior.
Los salarios y los turnos también se presupuestan
El cálculo del personal exige una atención particular a las horas de trabajo permitidas. El convenio colectivo de hostelería de Valladolid, publicado el 28 de diciembre de 2021 y con vigencia pactada hasta el 31 de diciembre de 2026, establece, como regla general, una jornada de 40 horas semanales y un máximo de 1.782 horas efectivas de trabajo al año. Al definir el horario para los empleados, es necesario determinar este en función de los límites de jornada previstos por el convenio.
Así, el salario mínimo de 2026 (1.221 euros al mes), multiplicado por 14, equivale a unos 17.094 euros anuales para una persona que trabaja a tiempo completo. Esto determina el mínimo legal: es necesario comparar la retribución anual en dinero con el salario mínimo interprofesional (SMI), aplicando las reglas de compensación y absorción que correspondan. El uso aislado del salario base de convenio no permite determinar si el empleador cubre el mínimo establecido por ley.
El salario para siete empleados, si todos trabajaran a jornada completa y cobraran el SMI, sería de 17.094 euros multiplicados por siete, lo que equivale a 119.658 euros brutos al año o 9.971,50 euros mensuales si se divide el importe anual entre 12. Esta es otra simulación que no proporciona información sobre los contratos individuales con los empleados. El cálculo permite dividir los gastos salariales anuales de los empleados entre 12 e indicar su importe medio mensual. Al sumar los costes de cada categoría de personal, se puede preparar un presupuesto que servirá para prever si la empresa podrá cubrir los salarios, las cotizaciones y los demás gastos y seguir obteniendo beneficios.
Las altas y bajas de empresas
El desarrollo del sector no garantiza que todos los bares abiertos en el año de la reforma sean rentables. Por ejemplo, según el análisis de CaixaBank Research del primer semestre de 2026, la dinámica de altas y bajas de empresas es alta, y se caracteriza por tasas del 11,1 % y un 9,9 % de las empresas activas, respectivamente, estimadas para 2024. Las cifras se refieren al movimiento anual de empresas en el sector, no a la rotación de empleados. El porcentaje general no indica cuántos bares y restaurantes tuvieron pérdidas tras un año de funcionamiento.
El análisis observó unos costes operativos elevados y dificultades para trasladarlos a los precios sin perder clientes. En una decisión de implementar un servicio de comida gratis con la compra de una consumición, un presupuesto permitirá estimar cuáles serían los ingresos si se vende una cantidad menor de la prevista.
Por ejemplo, al considerar los costes de una mezcla de bebidas y alimentos, también es necesario calcular cuántas consumiciones pueden prepararse con una determinada cantidad de materiales. La comparación mostrará si está justificado elegir un método de servicio con el volumen de ventas previsto. Al elaborar el presupuesto, hay que detallar el horario y las categorías profesionales antes de la implementación del servicio.
Imágenes | Instagram Bar La Terraza con edición
Ver todos los comentarios en https://www.pymesyautonomos.com
VER 0 Comentario