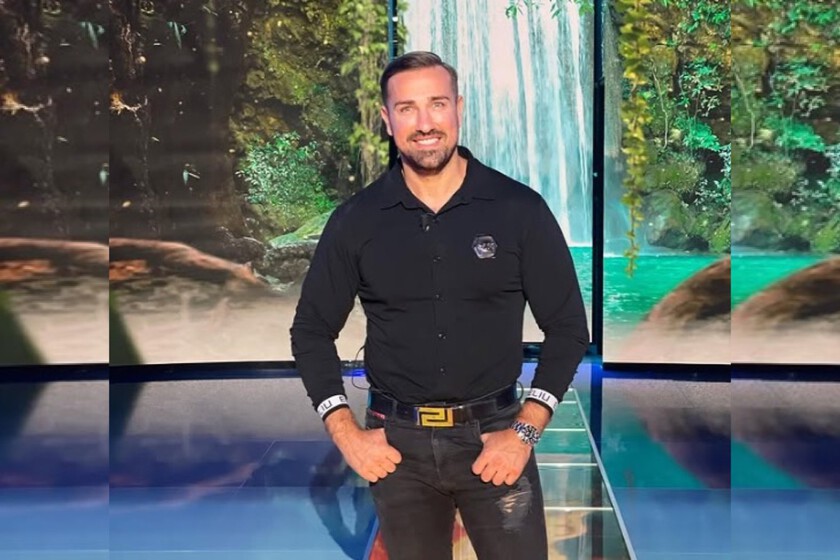
El excolaborador de televisión explica cuánto pagó por sus viviendas y qué rentas obtiene, unas cifras que hay que separar del beneficio que le queda
“Ahora estamos en unos 6.000 euros mensuales en alquileres”, cuenta Rafa Mora en una entrevista. El excolaborador de Mujeres y hombres y viceversa y Sálvame (43 años) asegura haber conseguido tener nueve propiedades. Además, su sistema es el de ir comprando pisos baratos para luego alquilarlos.
Por ejemplo, uno de los pisos que tiene es el primero que compró, por 80.000 euros. Alquila este piso por 900 euros al mes. Luego compró otro que valía 82.000 euros. Este segundo está cerca de los 800 euros de renta. También tiene otro de 36.000 euros. Alquila este último por 620 euros al mes.
Según explica, su costo medio de los pisos está entre los 40.000 y 55.000 euros. De hecho, son pisos que además se han revalorizado, según sus estimaciones. En el caso de este primero que compró por 80.000 euros, ahora vale 160.000. Hay otro que compró por 40.000 y ahora vale 75.000 euros.
Además de pasar por la televisión, Rafa Mora llegó a ser policía municipal de Pozuelo de Alarcón. Para ello pasó por oposición (con un 8,04). En el tema de alquiler, es muy consciente de que existe una falta de oferta respecto a la demanda. Considera que esto beneficia al propietario. Aunque también sabe que hay problemas de acceso a la vivienda. Dice tener nueve, pero aspira a llegar a 20. “Hay viviendas que no alquilo”.
La rentabilidad y los impuestos de los alquileres
Estos números muestran que el primer piso daría 10.800 euros anuales (si cobrase 12 mensualidades de 900 euros). En términos brutos (sin contar gastos e impuestos), esto supone un 13,5 % anual (dividiendo por los 80.000 euros que invirtió). Y esto sin contar los costes de adquisición.
En el caso del piso de 36.000 euros y 620 euros de renta, tenemos 7.440 euros anuales. Esto supone un 20,7 % (redondeado). Para comparar con un nuevo piso, deberíamos añadir todos los costes de adquisición y preparación. Es decir, el coste total de compra y preparación de la vivienda. Además de los gastos que debe hacer el propietario. También deben considerarse los periodos en los que no se va a recibir el alquiler. Con este testimonio no podemos saber la rentabilidad neta.
Hacienda diferencia entre los ingresos brutos y el rendimiento neto. Por otro lado, la Agencia Tributaria permite que podamos deducir los gastos necesarios relacionados con el alquiler. Por ejemplo, los intereses de financiación.
También los gastos de conservación y reparación. O bien los seguros o el Impuesto sobre Bienes Inmuebles (IBI) (con sus condiciones particulares). Además, se puede amortizar fiscalmente el inmueble. Las mejoras no se tratan igual que las reparaciones. Los costes de mejora se recuperan mediante las amortizaciones pertinentes.
Tenemos que tener en cuenta que, en el caso de que tengamos que deducir intereses y otros gastos de financiación (por ejemplo, porque hemos financiado la compra) y/o gastos de conservación o reparación, el total de estos gastos que podemos deducir no puede superar los ingresos brutos de cada inmueble. El exceso se puede trasladar a los cuatro años siguientes (también con el mismo límite). Por ello es importante que tratemos cada vivienda por separado (aunque hablemos de una cantidad mensual global).
Debemos tener en cuenta que las propiedades que no están alquiladas también tienen implicaciones fiscales. Ya explicábamos que las viviendas vacías pueden estar sujetas a imputación de rentas. Esta regla no aplica en algunos supuestos (como el de la vivienda habitual). Por otro lado, si tenemos un piso a nuestra disposición (como titular), podemos tener una renta imputada (sin necesidad de que haya un inquilino que pague por él).
Por otro lado, no es cierto que por tener varios pisos tengamos automáticamente una actividad económica en el Impuesto sobre la Renta de las Personas Físicas (IRPF). En el caso de que solo hagamos arrendamientos, para que se consideren una actividad económica, debemos cumplir con la regla que explica Hacienda. Para ello es necesario que haya al menos una persona trabajadora (con contrato laboral) que trabaje en esta actividad a tiempo completo. En general, las rentas son capital inmobiliario. Depende de cómo esté organizado el alquiler. No es cuestión de tener nueve o veinte propiedades.
Imágenes | Instagram y Pexels
Ver todos los comentarios en https://www.pymesyautonomos.com
VER 0 Comentario