Rocío busca unos 410 euros mensuales por inmueble después de gastos, pero repetir su modelo exige revisar el contrato y los impuestos
Rocío cuenta que tiene cinco casas suyas y gestiona otras propiedades que alquila por habitaciones. Le gusta ilustrarlo con lo que recoge al mes: le paga al propietario unos 950 euros y, por cada una de las cuatro habitaciones, cobra unos 400 euros. Así, en total, ingresa 1.600 euros al mes. Le quedan 650 euros para cubrir sus gastos de suministro o cualquier otra cosa que tenga que pagar por la casa.
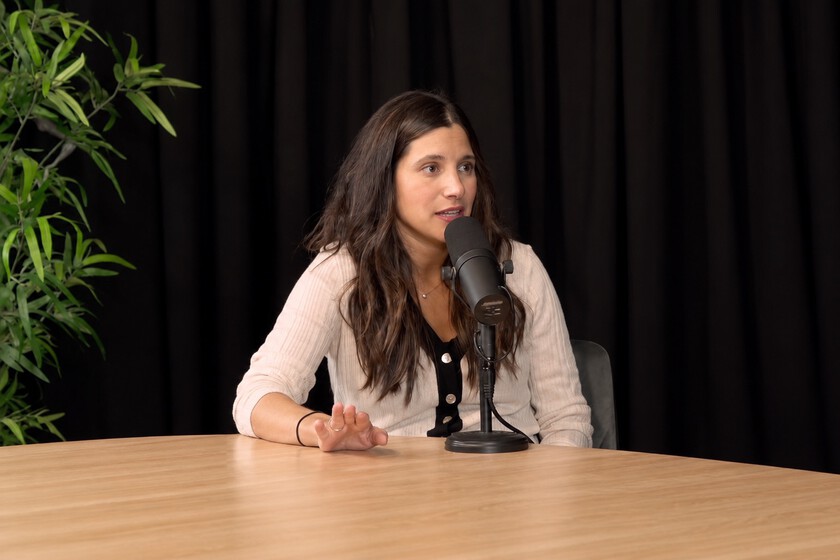
La inversora de Zaragoza comentó la estrategia inmobiliaria “de alquiler a alquiler” que utiliza en una entrevista en YouTube con Carlos Galán. Explica que en ese momento gestionaba 17 pisos y 75 habitaciones, además de las cinco propiedades de su patrimonio.
Rocío utiliza un beneficio mensual de referencia para las propiedades subarrendadas. “De media a mí me tiene que quedar un beneficio de 410 euros”, dice y enumera los conceptos: suministros e internet. Esta cifra de 410 euros es la que le permite decidir si es rentable o no gestionar el piso.
Según cuenta, la inversora adquirió su primera vivienda en Zaragoza en diciembre de 2019. Con el confinamiento de marzo de 2020, la reforma del piso había quedado totalmente paralizada por la pandemia: la hipoteca seguía teniendo que pagarse, el piso estaba vacío. Los trabajos de reforma los terminaron con ayuda familiar y, después de mudarse a Bilbao, ella comenzó a comprar propiedades hasta llegar a tener cinco.
En septiembre de 2023, en Bilbao, encontró a una persona que quería alquilar una de sus viviendas. Había anuncios en Idealista, pero el contacto lo estableció ella misma al llamar a los propietarios. Rocío ofrece pagar el alquiler de la vivienda y asumir su gestión. Las recomendaciones y los conocidos sirvieron para conseguir más viviendas.
Amueblar y equipar una vivienda supone, según ella, una inversión inicial de 3.000 euros, que cuenta que recupera en seis o siete meses. “Si pasa cualquier cosa, soy yo la que responde”, afirma. Los candidatos pasan por entrevistas telefónicas y presenciales con ella. De este modo, procura que los perfiles de quienes conviven sean compatibles: estudiantes o personas que trabajan. Cuenta que, en su día, para alojar a un grupo de once trabajadores de una empresa de soldadura, tuvo que usar varias casas; la duración media de una estancia, según ella, suele ser de unos seis meses.
Las cuentas con una habitación vacía
Las habitaciones vacías, la experiencia le dice, pueden reducir los beneficios. Si no se alquila una habitación, por ejemplo, se restan 400 euros de un beneficio que, por ejemplo, en unas condiciones normales sería de 410 euros: quedan solo 10 euros, suponiendo que los gastos se mantengan iguales. Así se simplifican los números para hacer un cálculo aproximado y estimar el beneficio: no puede darse una respuesta exacta sobre el beneficio de un piso, porque puede haber gastos adicionales (suministros) y aparecer costes de reparación y mejora del piso.
El plazo para amortizar los gastos iniciales de 3.000 euros también debería estimarse y comprobarse. La calculadora nos ofrece una estimación de 7,3 meses para recuperar la inversión inicial. Esto se basa en la suposición de que 410 euros es el beneficio mensual de un piso sencillo y de que ese importe permanece constante mes a mes y se destina íntegramente a recuperar la inversión. En otras palabras, dado que los 3.000 euros iniciales se han invertido en equipos, la inversión se habrá recuperado cuando se hayan obtenido 3.000 euros de margen acumulado.
Si deseamos recuperar la inversión inicial de 3.000 euros en 6 meses, cada uno de ellos deberá proporcionar 500 euros de beneficio. Los 3.000 euros se amortizarán en 6 meses si cada uno aporta 500 euros. La cifra cambia a 429 euros mensuales cuando se utiliza el segundo plazo de 7 meses.
Qué permite la ley y cómo se aplica el IVA
Las condiciones del artículo ocho de la LAU siguen planteando dudas sobre la estrategia “de alquiler a alquiler” descrita por Rocío. Si se aplica este régimen y el inquilino es quien subarrienda parte de una vivienda, necesita previamente el consentimiento escrito del propietario. La ley permite tales subalquileres, pero solo parciales y a un precio igual o inferior al del alquiler total. Cuando termina el derecho del arrendatario principal a la vivienda, también termina el del subarrendatario de la habitación.
El Real Decreto-ley 29/2026, de 6 de octubre, en vigor desde el 8 de octubre de 2026, modificó la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos. El alquiler parcial de una habitación puede constituir un arrendamiento de vivienda habitual; para considerarlo temporal, el arrendatario debe estar desplazado temporalmente de su domicilio habitual por una causa justificada y acreditable. Una duración de seis meses, por sí sola, no acredita esa causa. Otra modificación se refiere al límite del artículo 17: la suma de los alquileres de los contratos parciales simultáneos no puede superar el importe de la renta del contrato unitario de la vivienda completa.
La normativa ahora también permite distinguir entre los contratos de temporada anteriores a la reforma y los que se celebren después. Los anteriores mantienen el régimen que les era aplicable hasta que termine el plazo pactado, sin posibilidad de prórroga; los renovados quedan sujetos al nuevo régimen de vivienda temporal.
Sin conocer los contratos de Rocío, sus fechas y su destino, no puede comprobarse la legalidad de los subalquileres solo a través de la diferencia entre 950 y 1.600 euros. La cuestión del impuesto sobre el valor añadido (IVA) podría ser relevante para la Agencia Tributaria. Cuando el arrendatario es un empresario que después alquila el piso a particulares para su uso como vivienda, el propietario de la vivienda (el arrendador) está obligado a repercutir el IVA del 21 % en el alquiler. El cálculo en el ejemplo supone que los 950 euros son una base imponible gravable; el importe a pagar sería de 950 + 950 × 21 % = 1.149,50 euros. Es un supuesto, no un pago acreditado de Rocío.
La Agencia Tributaria, sin embargo, ha respondido distinguiendo entre los dos arriendos: el primero (desde el propietario a una agencia inmobiliaria) está sujeto al 21 % de IVA, mientras que el segundo, desde la agencia a una persona física para su uso como vivienda, está exento. Así, la respuesta de la administración debería tener en cuenta dos aspectos: la diferencia en los impuestos aplicables y la carga fiscal del propietario. Nos ocupamos de la fiscalidad de los alquileres en octubre de 2024.
Al intentar evaluar la inversión, sería relevante averiguar si el alquiler anunciado incluye todos los pagos (tributos, etc.) y qué gastos paga cada parte, así como la disponibilidad de las habitaciones. Rocío sitúa en unos 400 euros el ingreso por una habitación por mes y, según los números, casi toda su rentabilidad mensual puede anularse si falta un solo huésped. El presupuesto para el equipo debería tener en cuenta ese mes de pérdida de rentabilidad; la pregunta sigue siendo si quien subarrienda contará con esa seguridad a la hora de pagar los 3.000 euros.
Imágenes | YouTube con edición, Pexels
Ver todos los comentarios en https://www.pymesyautonomos.com
VER 0 Comentario