Las religiosas incorporadas al RETA por su condición religiosa tienen reglas específicas
En 2026 su base mínima es de 849,67 euros y no cotizan por rendimientos
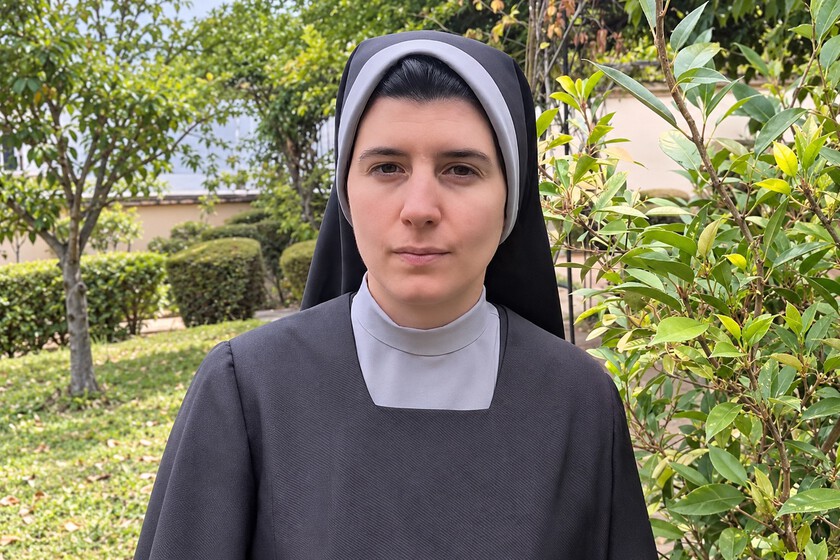
Marta González, conocida en las redes sociales como sor Marta, explica en qué consiste el mantenimiento de su comunidad: “Estamos dadas de alta como autónomas y pagamos la Seguridad Social. Cotizamos todos los meses para luego tener jubilación”.
“No recibimos salario de ningún sitio”, afirma la monja benedictina. En su explicación descarta que reciban un salario procedente del Estado o de la asignación de la Iglesia en la declaración de la renta. Dicho simplemente, el dinero para mantener la comunidad procede de su actividad dentro del monasterio, como la venta de dulces y cosméticos.
La benedictina distingue esta situación de la de los sacerdotes diocesanos, que pueden recibir una remuneración procedente del obispado. También recuerda que algunas religiosas trabajan como docentes y que reciben unos ingresos a cambio del trabajo que realizan, mientras que su comunidad no se dedica a dar clases.
Xataka ya recopiló declaraciones en este sentido. El artículo enlaza con el vídeo de sor Marta sobre cuánto cobra una monja. Sitúa a la religiosa en el monasterio de Santa Cruz de Sahagún, en León, y recoge otro de los ingresos que menciona en la misma conversación: el del museo.
Cómo cotizan las religiosas en el RETA
“Somos autónomos totalmente”, afirmaba entonces. La cotización de estas comunidades viene regida desde hace décadas por una normativa propia. El Real Decreto 3325/1981, de 29 de diciembre, de la Presidencia del Gobierno, que entró en vigor el 1 de mayo de 1982, incorpora al Régimen Especial de Trabajadores Autónomos (RETA) a los religiosos católicos que cumplen los requisitos de la norma y trabajan para su comunidad bajo órdenes de sus superiores.
El propio texto normativo excluye de dicha incorporación a quienes realicen una actividad profesional que les obligue a incluirse en otro régimen de la Seguridad Social. Dicho simplemente, el trabajo que realizan también cuenta: la condición de religiosa no implica por sí sola que todo trabajo deba cotizar como autónomo.
La diferencia con respecto a otros autónomos radica en la Orden de cotización de 2026. El artículo 18, apartado 9, establece que a los miembros de institutos de vida consagrada incluidos en este supuesto no se les aplica la cotización por rendimientos de la actividad económica o profesional. Las bases que elijan tampoco están sujetas a regularización en función de esos rendimientos.
Deben elegir una base de cotización mensual igual o superior a la base mínima del tramo tercero de la tabla reducida, que en 2026 es de 849,67 euros. Este importe no indica cuánto paga sor Marta al mes ni cuánto dinero obtiene su monasterio por las ventas que realiza.
Qué requisitos se exigen para la jubilación
Cotizar permite generar derechos a una pensión contributiva, y para cobrarla hay que cumplir los requisitos de la Seguridad Social. En general, se exigen como mínimo 15 años de cotización, de los cuales dos de ellos deben ser en los 15 últimos años antes de la fecha en que se cause el derecho. Hay particularidades para algunas situaciones de alta o asimilada al alta sin obligación de cotizar.
En 2026, la edad ordinaria es de 65 años para aquellos con al menos 38 años y tres meses de cotización; con menos años cotizados, es de 66 años y diez meses. Se trata del calendario general que rige en 2026, sin perjuicio de las excepciones recogidas en la ley. No hay datos suficientes para calcular la pensión ni tampoco para establecer la fecha de jubilación de la religiosa.
La relación entre lo cotizado y la prestación fue algo que ya tratamos en Pymes y Autónomos. En caso de que se quiera comprobar su situación personal, la Seguridad Social ha introducido una consulta más específica: obtención de un documento con la edad ordinaria legal y la fecha en que se alcanza dicho límite.
La guía publicada el 30 de septiembre de 2026 explica cómo descargarlo desde Tu Seguridad Social o desde el simulador. Se parte de la base de que las cotizaciones se han realizado y que la situación laboral no cambia hasta la fecha en que se alcance la edad legal ordinaria de jubilación. El informe acredita la edad legal ordinaria de jubilación; la cuantía estimada de la pensión se puede consultar en el simulador.
Imágenes | TikTok de Soy Marta con edición
Ver todos los comentarios en https://www.pymesyautonomos.com
VER 2 Comentarios