La Seguridad Social combina el cálculo según las cotizaciones con límites y complementos que condicionan la prestación final
Quien ha cotizado 40 años con bases altas tiene la posibilidad de conseguir una pensión más alta (con cierto límite). Existe el complemento por mínimos, al que también pueden acceder quienes tienen carreras cortas (15 años) en el caso de que el resultado del cálculo quede por debajo del mínimo y se cumplan los requisitos.
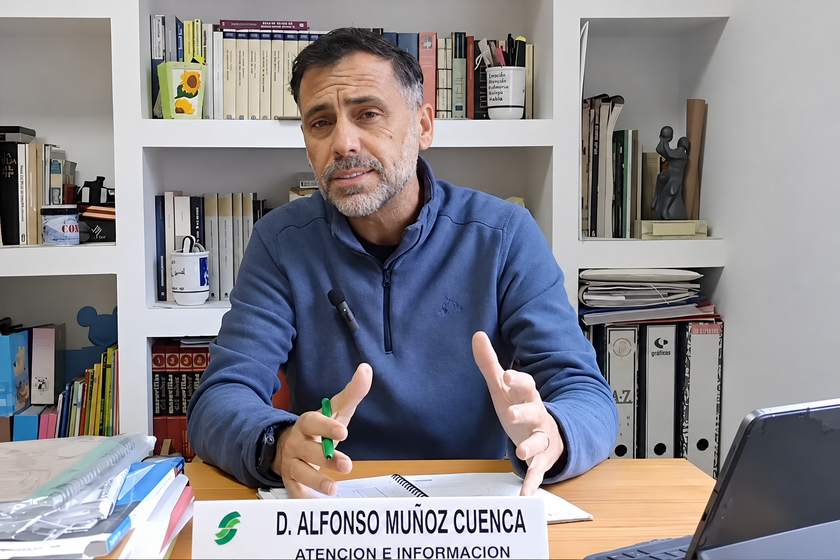
Alfonso Muñoz Cuenca (funcionario de la Seguridad Social y divulgador de pensiones) ha usado estos perfiles para criticar la falta de proporcionalidad del sistema, el mayor peso de los mecanismos de solidaridad y la falta de reconocimiento a las personas que han cotizado más. Hay que diferenciar bien la base de cotización de las cuotas que realmente entran y la pensión que se cobra.
El máximo de cotización y el de pensión
Según la Orden PJC/297/2026, la base máxima mensual en el Régimen General es de 5.101,20 euros. Se trata de la base que se utiliza para calcular las cuotas (con los tipos correspondientes).
El límite de las pensiones públicas en 2026 es de 3.359,60 euros brutos mensuales (equivalente a 47.034,40 euros anuales con pagas extras). Este es el tope general inicial. En el caso de que el cálculo de nuestra jubilación ordinaria sea superior a este límite (por haber cotizado con bases altas), no podemos cobrar el resultado teórico.
No se trata de que estemos “perdiendo” el resto de euros. Hay que diferenciar la base de las prestaciones. Para saber qué porcentaje recuperamos, deberíamos tener en cuenta las cuotas efectivas y las prestaciones totales de toda la jubilación.
Según la Seguridad Social, el procedimiento es el siguiente. Primero se determina la base reguladora (mediante las bases del periodo computable). A esta se le aplica el porcentaje correspondiente a los años de cotización. Tampoco es verdad que si tenemos derecho al 100 % de la base reguladora, podamos cobrar todo lo que queramos. También hay un techo máximo.
Los casos en los que pueden ser útiles las bases altas son aquellos en los que hemos tenido meses de salario bajo o de tiempo parcial en nuestro periodo de cálculo. De esta forma conseguimos aumentar la media con la que se calcula la base reguladora. No es cierto que, porque haya un techo, no sea útil cotizar más. Dependerá de la trayectoria y de si tocamos o no el techo.
Qué sucede con una carrera de 15 años
En 2026, 15 años de cotización nos dan derecho al 50 % de la base reguladora (cumpliendo el resto de requisitos de acceso a la jubilación). Si mi base reguladora es de 1.100 euros, el resultado inicial es de 550 euros. Que yo haya tenido una base de cotización de 1.100 euros en algún momento de mi vida laboral no implica que vaya a tener este resultado.
En el caso de que el resultado sea inferior al mínimo, puede entrar en juego el complemento por mínimos. Según el Real Decreto 241/2026, el mínimo de jubilación para quienes tienen 65 años o más y cónyuge a cargo es de 17.592,40 euros anuales (equivalente a 1.256,60 euros en 14 pagas). Obviamente, esto va a depender de las condiciones económicas y familiares que se exigen. No basta con tener cónyuge (hay que tenerlo a cargo).
Tampoco es algo que se aplique automáticamente por trabajar a tiempo parcial. Se trata de un complemento que se aplica en el caso de que tengamos una pensión insuficiente y cumplamos con las condiciones legales (entre ellas la de ingresos). En el caso de pensiones causadas desde 2013, también debe cumplirse con la condición de residencia en España.
Por otro lado, también es importante la edad. Con solo 15 años de cotización, la edad de jubilación ordinaria general en 2026 es de 66 años y 10 meses. El acceso a los 65 años está reservado (de manera general) a quienes tienen un mínimo de 38 años y tres meses de cotización. No basta con trabajar a tiempo parcial.
Adelantar la jubilación cambia el cálculo
Se complica el asunto cuando el trabajador con 40 años cotizados decide jubilarse antes. En este caso, aunque estemos en el 100 % de la base reguladora, también tendremos que aplicar el recorte por adelantamiento. En este caso entran en juego los coeficientes reductores. Para los casos que superen la pensión máxima también hay reglas transitorias (que están en la Ley General de la Seguridad Social). Así pues, no es posible aplicar un mismo recorte a todos los casos.
Por otro lado, hay que tener en cuenta que en la comparación de Muñoz se enfrenta una pensión neta a una base de cotización (en el caso de la carrera de 15 años, tenemos además un complemento por mínimos). Además, esto no permite saber qué porcentaje recuperamos de nuestras aportaciones.
Muñoz reclama un fortalecimiento de la contributividad. También pide eliminar las penalizaciones a las carreras largas. El 13 de noviembre de 2025 se aprobó en el Congreso una moción que pedía avanzar en esta reforma (no era una iniciativa legislativa). Sin embargo, no se eliminaron los recortes. No es cierto que si tengo 40 años de cotización pueda evitar el recorte por adelanto de la jubilación.
Imágenes | YouTube (Alfonso Muñoz Cuenca)
Ver todos los comentarios en https://www.pymesyautonomos.com
VER 0 Comentario