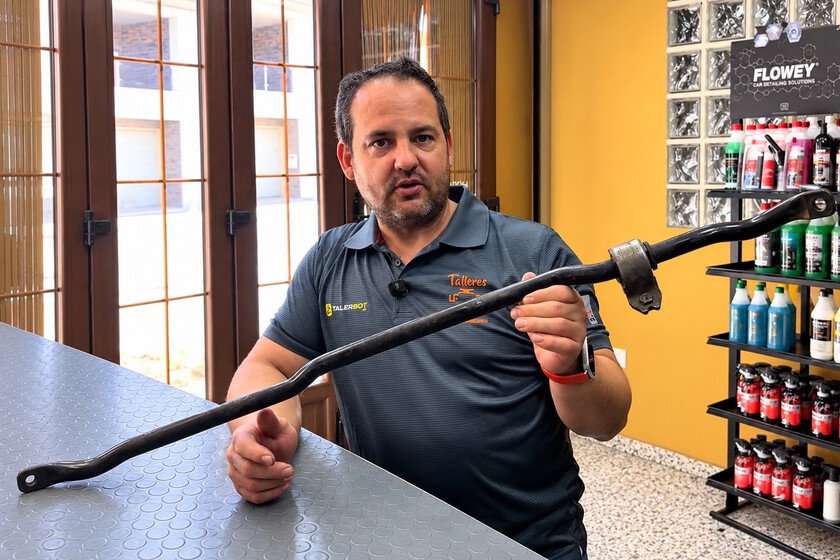
El profesional describe una reparación que pasa de 28 a 400 euros al sustituir un conjunto completo, un gasto que también afecta a quienes utilizan el vehículo para trabajar
“En cinco años nadie va a tener coche financieramente hablando”. Enrique Álvarez, mecánico de Talleres Piba, aprovecha el caso de un cliente para criticar el diseño de las piezas y el precio al que se venden.
Esto ocurrió en un vehículo de 2012 debido a una abrazadera de la barra estabilizadora, que según él antes podía comprarse por separado, pero ahora exige sustituir la barra entera. Según señala, “ya no la venden suelta”.
Los cálculos que presenta el mecánico se basan en una abrazadera, que cuesta ocho euros, más 20 por el montaje. Esto supone un total de 28 euros, frente a los aproximadamente 400 de la reparación completa. La factura se multiplica así por 14,3, lo que da una diferencia de 372 euros.
La comparación de Álvarez entre el margen de una abrazadera (ocho euros de venta y cuatro euros de coste de producción, lo que da una diferencia de cuatro euros) y el de una barra (350 euros de venta y 50 euros de coste de producción, lo que da una diferencia de 300 euros) se basa igualmente en sus propios cálculos, sin documentación que permita comprobar esos costes ni el precio de venta final; ese ejemplo no basta para demostrar sus previsiones sobre el futuro.
Es importante que un autónomo distinga entre los gastos de mantenimiento periódico de su vehículo y un gasto imprevisto. El mecánico Luis Miguel García contó que un vehículo puede funcionar y necesitar una revisión antes de iniciar un viaje. Ante una avería como la que describe Álvarez, un presupuesto permite comprobar qué se va a reparar y cuánto se va a pagar.
Qué puede exigir el cliente al taller
El Real Decreto 1457/1986, artículo 14, en su redacción actual, reconoce el derecho a un presupuesto escrito con una validez de, como mínimo, 12 días hábiles. Dicho presupuesto debe incluir los elementos que se repararán o sustituirán y el precio total desglosado. La reparación solo puede iniciarse cuando el cliente haya aceptado el presupuesto con su firma o haya renunciado de forma fehaciente a su elaboración. Solicitarlo permite conocer los detalles y la extensión de la reparación acordada.
En caso de que aparezcan averías o defectos ocultos durante la reparación, el taller deberá informar al cliente en un plazo máximo de 48 horas, indicando su coste, y obteniendo su aceptación expresa antes de repararlos.
La norma prohíbe a los talleres de automóviles sustituir piezas de forma innecesaria cuando esto aumente el coste para el cliente; el taller debe devolver las piezas sustituidas al cliente al finalizar el trabajo, salvo que este manifieste que no las quiere. Esto permite comprobar qué se ha sustituido, pero no demuestra que exista un recambio individual compatible.
Cómo se deduce el IVA de la reparación
Los profesionales independientes deben tener en cuenta, en el caso de los vehículos de uso profesional, el impuesto sobre el valor añadido (IVA) relacionado con ellos.
Según explica la Agencia Tributaria en su Manual del IVA 2026, si se acredita al menos un uso parcial del turismo para el desarrollo de la actividad profesional, se presume una afectación general del 50 %. Estas reglas también se aplican a los recambios y a las reparaciones realizadas. El contribuyente podrá hacer valer un porcentaje superior si es capaz de acreditar un mayor uso profesional.
Ese porcentaje se aplica a la cuota del IVA, no a la base imponible ni al importe total de la factura. Antes de aplicar la deducción, hay que asegurarse de que se han cumplido las condiciones para deducir una parte del IVA y de que se han acreditado los requisitos específicos de cada caso concreto, incluidas las características del vehículo y las particularidades de su uso. Según la Agencia Tributaria, el mero hecho de contabilizar un vehículo o incluirlo en los libros de registro de la actividad no basta para demostrar cuánto se utiliza en el ejercicio profesional.
Para hacer valer tal deducción, es necesario disponer de una factura que cumpla los requisitos reglamentarios y esté anotada en el libro registro de facturas recibidas, y ejercer el derecho a deducir en la autoliquidación correspondiente. Los criterios de deducción de Hacienda exigen que los bienes y servicios se afecten a la actividad profesional y se utilicen en operaciones que den derecho a deducir.
Imágenes | TikTok de Talleres Piba con edición
Ver todos los comentarios en https://www.pymesyautonomos.com
VER 0 Comentario